





中信证券:银行板块仍将演绎估值上行方向,全年绝对收益空间仍将延续
中信证券表示,国庆节后首周,避险资金流入银行,板块逆势跑赢主要指数。周末证监会召开资本市场和金融形势专家座谈会,资本市场稳预期的政策信号明确。板块投资上,以基本面视角,展望三季度及全年,预计息差和资产质量等核心变量保持稳定,经营格局稳定,盈利趋势积极。中期视角看,银行板块步入风险周期尾部区间,ROE一阶导已经改善,预计今明年行业ROE绝对数企稳,区间8%—9%,助力板块估值提升,有望从“高股息防御资产”向“高确定性权益资产”重估,银行板块仍将演绎估值上行方向,全年绝对收益空间仍将延续。
中信建投:建议提高煤炭、电力、地产、银行等领域的优质央企配置比重
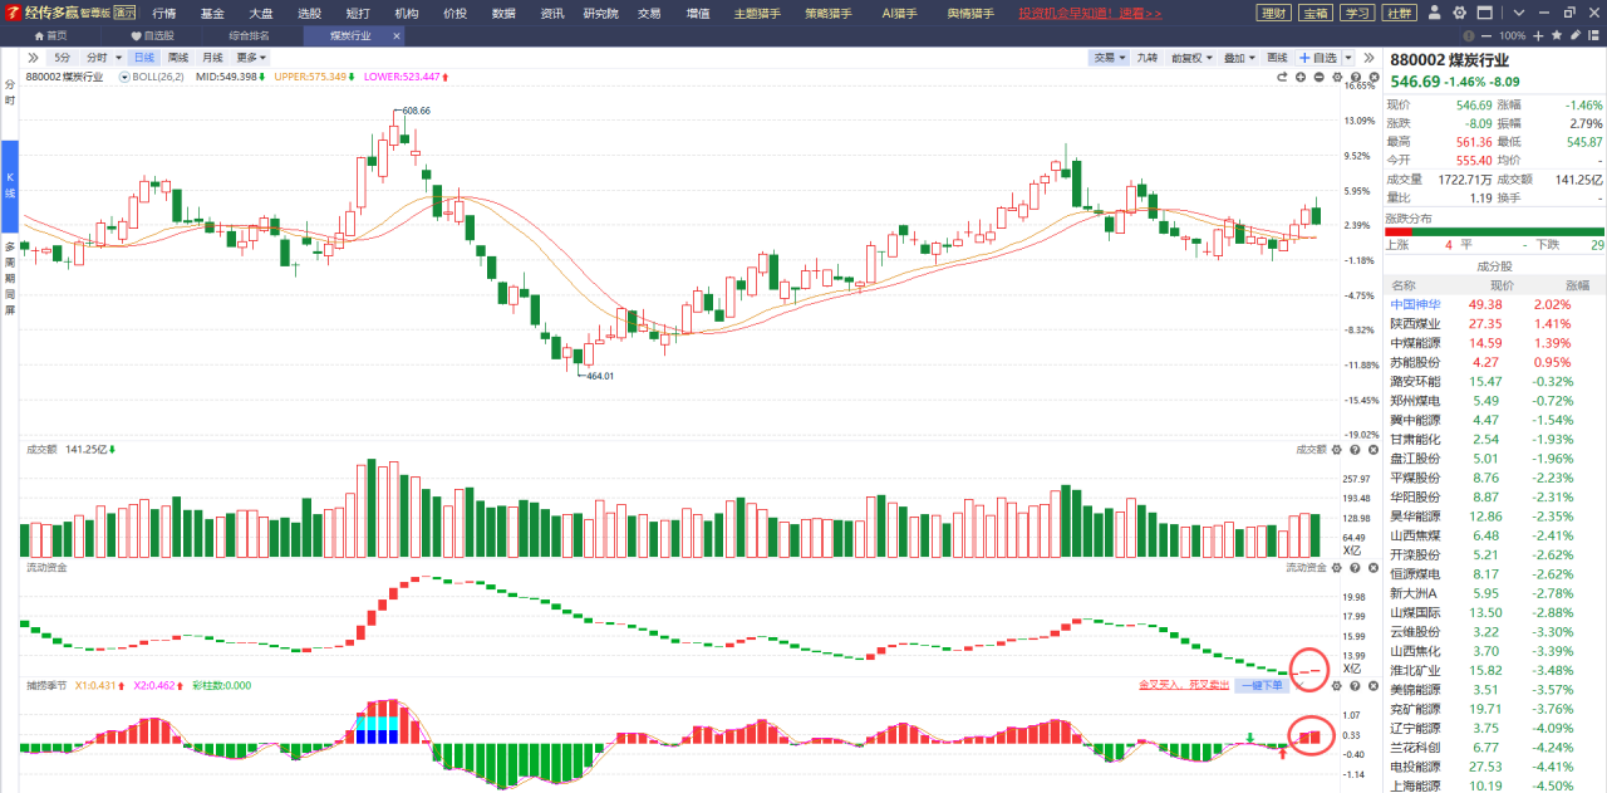
中信建投指出,党中央和国务院印发了《关于发展新质生产力的意见》,发展新质生产力的顶层制度设计完成。国资委积极落实党中央安排,央国企密集调整业务布局。国资委明确央企围绕水网、新型电网、算力网、新一代通信网、城市地下管网、物流网“六张网”建设靠前谋划,年度计划投资约2万亿元。2026年四季度,我们建议投资者采用平衡型投资策略构建投资组合。2026年上半年科技板块大幅度上涨,传统板块大幅下跌,形成了巨幅估值差。传统产业的升级改造,传统产业专业化整合,纠正“内卷式”竞争将带来低估值板块困境反转的机会。我们建议提高煤炭、电力、地产、银行等领域的优质央企配置比重。
(图片来源:经传多赢软件)
点评:
市场情绪不高时,煤炭、电力、银行等传统板块会迎来难得的上涨机会,不过就目前它们三个板块而言,煤炭跟电力还是可以低级布局的,至于银行板块贸然介入会有追高的风险,而且从它目前所展现出的趋势以及指标来看,处于“弱转强”的初期阶段,如果后续市场环境持续不好,该板块会迎来不错的反弹行情,值得关注。
华泰证券:AI有望重塑影视生产成本与IP开发模式
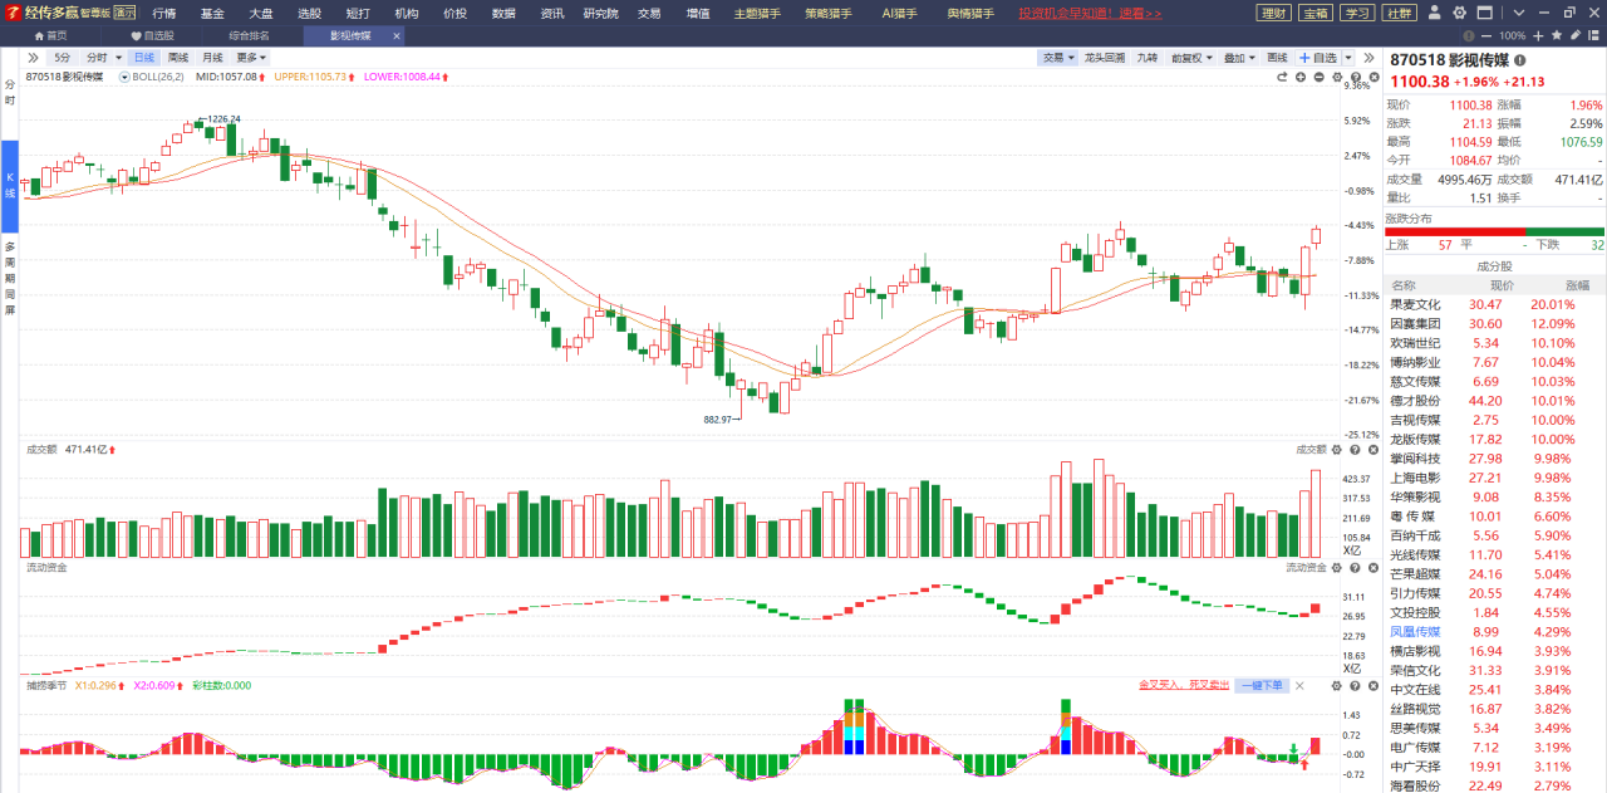
华泰证券表示,AI影视正从单点技术突破迈向工业化生产,全球影视产业有望迎来成本结构与内容供给模式的重塑。 2026年以来,国内视频模型在生成质量、推理效率与使用成本上持续突破,AI长剧及电影陆续进入上线、发行阶段;海外影视平台与AI原生公司加速将模型融入专业制片流程。AI影视的产业价值不仅在于降本增效,更在于降低内容开发门槛、提升IP复用效率,推动影视生产从单项目制向标准化、规模化生产演进。短期看,AI有望通过场景生成、视效制作及后期加工降低制作成本、提升项目效率;中长期看,规模化生产与跨语言内容开发有望拓宽IP商业化边界,催生AI原生内容及制作技术服务等新模式。具备优质IP储备、成熟制片体系与发行渠道的影视公司,有望率先将技术进步转化为内容产能与经营效率提升。
(图片来源:经传多赢软件)
点评:
影视传媒板块近期受“国内首部AI超写实院线电影《三星堆:未来往事》定档10月23日登陆全国院线”消息的影响走出不错的上涨行情,从趋势以及指标方面来看都还不错,持有相关个股且仓位不重的继续拿着就行了。
风险提示:本文观点由经传多赢整理编辑,以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。
