





中信证券:建议关注新能源板块底部布局机会
中信证券表示,根据美联社等媒体预测,11月3日美国中期选举,民主党预计夺回参众两院,并在36场州长选举中拿下至少26席。若美媒预测结果准确,预计美国短期激进立法难以落地,但新能源政策的进一步限制路径已经不复存在。对新能源板块而言,过去风电受损最重、预计后续修复弹性最大;光伏海外政策底与国内供需底共振,2027年或将迎来基本面拐点;储能政策确定性最高,但AIDC配储这一核心叙事被民主党自身削弱,需要理性看待。整体上,中信证券认为新能源板块的政策底已经出现,2026—2027年是估值修复的窗口期,建议底部布局新能源板块投资机会。
中信建投:医疗器械板块业绩拐点已现 看好2027年投资机会
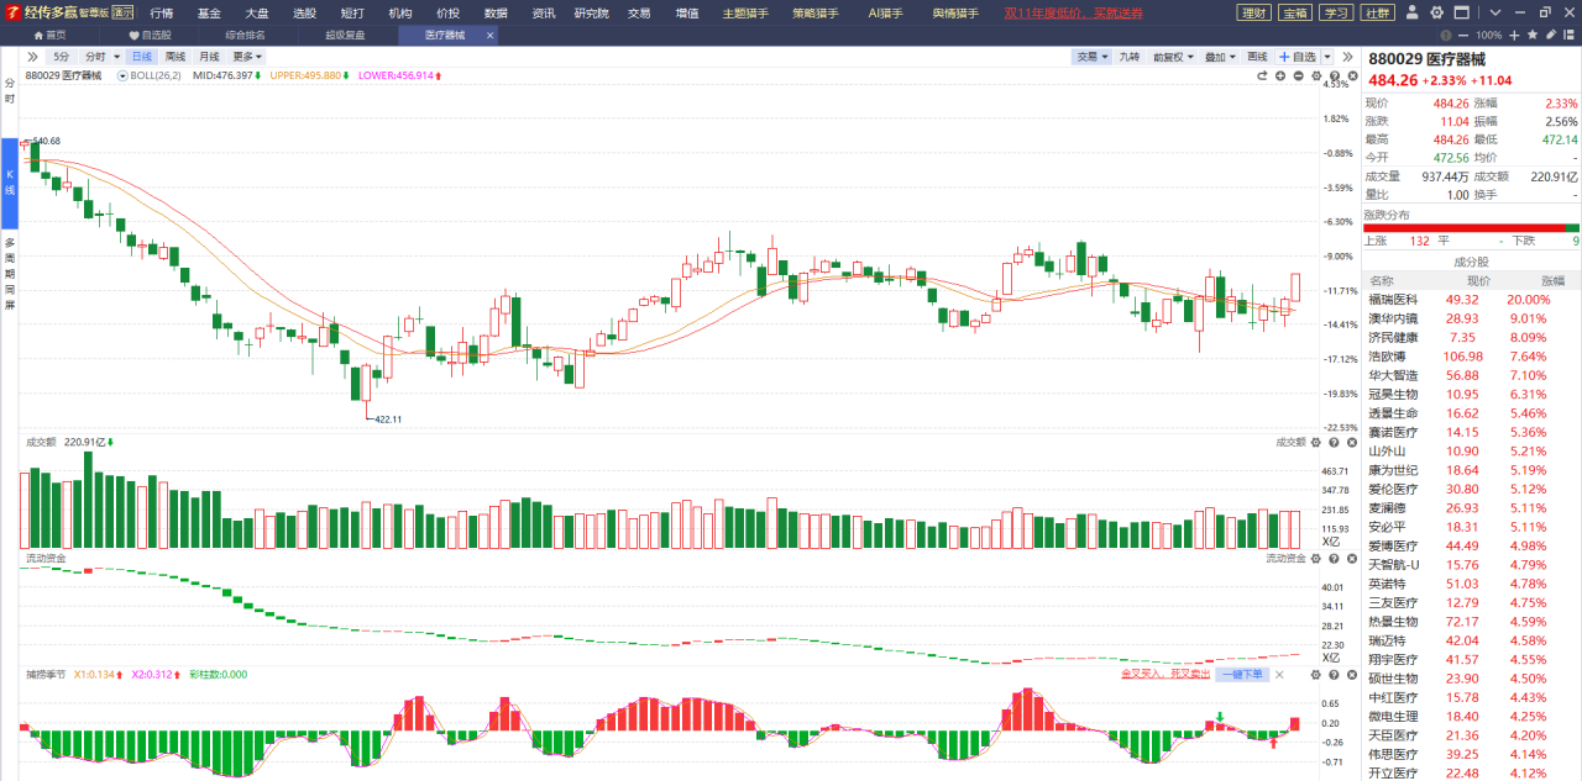
中信建投称,受耗材集采、医疗合规要求提升等因素影响,A股申万医疗器械指数2021—2024年持续下跌,2025年先涨后跌,2026年初反弹后回落。随着政策影响逐步出清,企业战略调整后业绩逐步复苏,医疗器械板块正在迎来估值、业绩双修复。重点关注2027年业绩增长及持续改善的公司,未来有望实现业绩估值双击。预计多个高值耗材和IVD板块的集采及降价政策影响将于年底或明年初逐步出清,板块性投资机会逐步凸显。
(图片来源:经传多赢软件)
点评:
医疗器械板块昨天上涨力度很大,趋势方面也比较好,指标方面继续呈现比较积极的状态,持有相关个股且仓位不高的继续拿一拿。
华泰证券:供给优化与全球补库共振,大宗化工品景气有望逐步回升
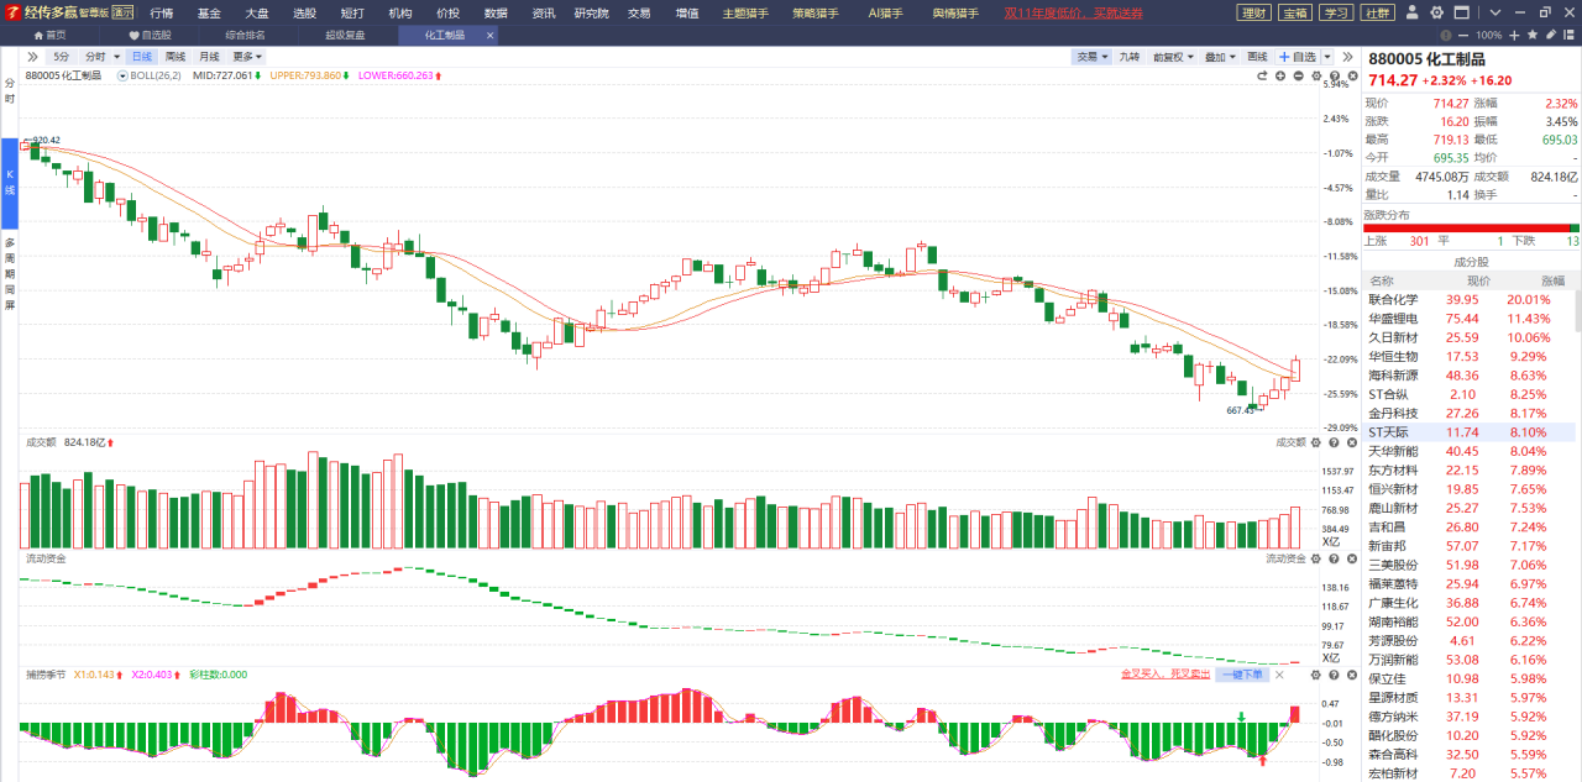
华泰证券表示,伴随行业资本开支增速显著下降,叠加“反内卷”助力供给端协同及落后产能出清,内需有望逐步修复,出口亚非拉等亦有望提供支撑,大宗化工品景气有望逐步回升,但终端订单承接和成本顺价仍有制约。油气方面,考虑地缘局势反复、中东油田产能恢复或需较长时间,以及后续各国储备性补库需求,我们预计1-2年内国际油价仍有支撑,26—27年Brent原油期货均价或为90/77美元/桶。大宗化工方面,中东冲突造成全球化工产业链供给受损,下游库存逐步去化,全球化工品补库需求有望带动行业景气回暖。精细化工材料方面,国内轮胎有望依托性价比优势继续提升全球份额,养殖需求与豆粕替代支撑氨基酸需求,AI算力、先进制程、先进封装及国产替代共同拉动半导体材料需求。
(图片来源:经传多赢软件)
点评:
化工板块近期从底部逐渐止跌企稳并走出震荡上涨行情,趋势没问题,指标更是呈现比较积极的状态,虽然这两天市场情绪比较好,但这些方向并没有走出补跌行情,反而维持震荡上涨行情,说明资金并没有抛弃这些低位方向,同时也侧面说明该方向是有布局潜力的,对该方向感兴趣的可以轻仓布局一下。
风险提示:本文观点由经传多赢整理编辑,以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。
